Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Warum ist der gregorianische Choral der Ursprung unserer heutigen Musik?
Der gregorianische Choral gilt als Ursprung unserer heutigen Musik, da er eine der ältesten bekannten Formen musikalischer Notation und Komposition ist. Er wurde im Mittelalter von Mönchen entwickelt und diente als Grundlage für die Entwicklung der westlichen Musik. Der Choral beeinflusste die Entwicklung von Harmonie, Melodie und Rhythmus und legte die Grundlage für die Entwicklung der europäischen Musiktradition. **
Woher kommen Gregorianische Gesänge?
Gregorianische Gesänge sind eine Form des einstimmigen liturgischen Gesangs, der im Mittelalter in der römisch-katholischen Kirche entstand. Sie wurden nach Papst Gregor I. benannt, obwohl er nicht direkt mit ihrer Entstehung in Verbindung gebracht wird. Die Gesänge wurden im Rahmen der gregorianischen Reformen im 9. Jahrhundert standardisiert und verbreiteten sich in ganz Europa. Sie haben ihren Ursprung in der monastischen Tradition und wurden vor allem in Klöstern zur musikalischen Begleitung des Gottesdienstes verwendet. **
Ähnliche Suchbegriffe für Gregorianische Choral
Top-Angebote
Produkte zum Begriff Gregorianische Choral:
-
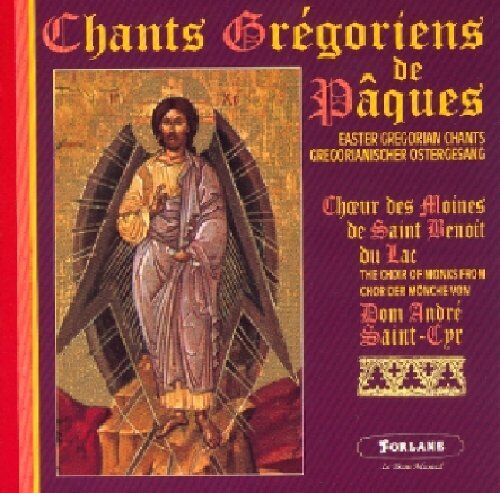
Chants Gregoriens - Gregorianische Gesaenge Ostern - Preis vom 26.10.2026 08:27:14 hBrand : FORLANE, Binding : Audio CD, Label : Forla, Publisher : Forla, NumberOfDiscs : 1, PackageQuantity : 1, medium : Audio CD, releaseDate : 2007-05-12, artists : Chants Gregoriens1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstand der Gregorianische Kalender?
Der Gregorianische Kalender wurde im Jahr 1582 von Papst Gregor XIII. eingeführt, um den julianischen Kalender zu reformieren. Die Reform war notwendig, um den astronomischen Jahreszeiten wieder näher zu kommen und das Osterdatum genauer zu bestimmen. Der Gregorianische Kalender basiert auf dem Sonnenjahr und hat Schaltjahre, um die Abweichung von einem vollen Tag pro Jahrhundert auszugleichen. Heute wird der Gregorianische Kalender weltweit als der offizielle Kalender verwendet. **
-
Wann beginnt der Gregorianische Kalender?
Der Gregorianische Kalender wurde im Jahr 1582 von Papst Gregor XIII. eingeführt, um den Julianischen Kalender zu reformieren. Der neue Kalender wurde am 15. Oktober 1582 eingeführt, wodurch zehn Tage übersprungen wurden, um den Frühlingsbeginn wieder mit dem 21. März in Einklang zu bringen. Somit begann der Gregorianische Kalender offiziell am 15. Oktober 1582. Heutzutage wird der Gregorianische Kalender weltweit als der gängige Kalender verwendet. **
-
Wer sind bekannte gregorianische Sänger?
Bekannte gregorianische Sänger sind unter anderem die Gruppe "Gregorian" und der Sänger David Deyl. Gregorian ist eine deutsche Band, die bekannte Pop- und Rock-Songs in gregorianischem Stil interpretiert. David Deyl ist ein tschechischer Sänger, der ebenfalls gregorianische Musik singt. **
-
Warum wurde der Gregorianische Kalender eingeführt?
Der Gregorianische Kalender wurde eingeführt, um den julianischen Kalender zu reformieren, der im Laufe der Zeit ungenau geworden war. Papst Gregor XIII. führte im Jahr 1582 den neuen Kalender ein, um das Osterdatum genauer zu bestimmen und die Jahreszeiten wieder mit den astronomischen Gegebenheiten in Einklang zu bringen. Der Gregorianische Kalender berücksichtigt den Schalttag alle vier Jahre, außer in Jahren, die durch 100 teilbar sind, es sei denn, sie sind auch durch 400 teilbar. Dadurch wird die durchschnittliche Länge des Jahres genauer auf 365,2425 Tage festgelegt. **


Wann wurde der Gregorianische Kalender eingeführt?
Wann wurde der Gregorianische Kalender eingeführt? Der Gregorianische Kalender wurde im Jahr 1582 von Papst Gregor XIII. eingeführt, um den julianischen Kalender zu reformieren. Der Hauptzweck dieser Reform war es, das Osterdatum genauer zu bestimmen und die Abweichungen zwischen dem Kalenderjahr und dem Sonnenjahr zu korrigieren. Der Gregorianische Kalender wird heute weltweit als der offizielle Kalender verwendet, obwohl einige Kulturen immer noch traditionelle Kalendersysteme verwenden. **
Was ist der Unterschied zwischen Minnesang und Gregorianischem Choral?
Der Minnesang ist eine Form der mittelalterlichen deutschen Lyrik, die sich hauptsächlich mit der Liebe und dem Rittertum beschäftigt. Er wird von einzelnen Sängern oder Sängerinnen vorgetragen und ist oft von einer Melodie begleitet. Der Gregorianische Choral hingegen ist ein einstimmiger liturgischer Gesang der katholischen Kirche, der auf den Texten der Bibel basiert. Er wird von einem Chor oder einer Gemeinde gesungen und ist durch seine einheitliche und meditative Melodie gekennzeichnet. **
Top-Angebote
Produkte zum Begriff Gregorianische Choral:
-
Chants Gregoriens - Gregorianische Gesaenge Ostern - Preis vom 26.10.2026 08:27:14 hBrand : FORLANE, Binding : Audio CD, Label : Forla, Publisher : Forla, NumberOfDiscs : 1, PackageQuantity : 1, medium : Audio CD, releaseDate : 2007-05-12, artists : Chants Gregoriens1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist der gregorianische Choral der Ursprung unserer heutigen Musik?
Der gregorianische Choral gilt als Ursprung unserer heutigen Musik, da er eine der ältesten bekannten Formen musikalischer Notation und Komposition ist. Er wurde im Mittelalter von Mönchen entwickelt und diente als Grundlage für die Entwicklung der westlichen Musik. Der Choral beeinflusste die Entwicklung von Harmonie, Melodie und Rhythmus und legte die Grundlage für die Entwicklung der europäischen Musiktradition. **
-
Woher kommen Gregorianische Gesänge?
Gregorianische Gesänge sind eine Form des einstimmigen liturgischen Gesangs, der im Mittelalter in der römisch-katholischen Kirche entstand. Sie wurden nach Papst Gregor I. benannt, obwohl er nicht direkt mit ihrer Entstehung in Verbindung gebracht wird. Die Gesänge wurden im Rahmen der gregorianischen Reformen im 9. Jahrhundert standardisiert und verbreiteten sich in ganz Europa. Sie haben ihren Ursprung in der monastischen Tradition und wurden vor allem in Klöstern zur musikalischen Begleitung des Gottesdienstes verwendet. **
-
Wann entstand der Gregorianische Kalender?
Der Gregorianische Kalender wurde im Jahr 1582 von Papst Gregor XIII. eingeführt, um den julianischen Kalender zu reformieren. Die Reform war notwendig, um den astronomischen Jahreszeiten wieder näher zu kommen und das Osterdatum genauer zu bestimmen. Der Gregorianische Kalender basiert auf dem Sonnenjahr und hat Schaltjahre, um die Abweichung von einem vollen Tag pro Jahrhundert auszugleichen. Heute wird der Gregorianische Kalender weltweit als der offizielle Kalender verwendet. **
-
Wann beginnt der Gregorianische Kalender?
Der Gregorianische Kalender wurde im Jahr 1582 von Papst Gregor XIII. eingeführt, um den Julianischen Kalender zu reformieren. Der neue Kalender wurde am 15. Oktober 1582 eingeführt, wodurch zehn Tage übersprungen wurden, um den Frühlingsbeginn wieder mit dem 21. März in Einklang zu bringen. Somit begann der Gregorianische Kalender offiziell am 15. Oktober 1582. Heutzutage wird der Gregorianische Kalender weltweit als der gängige Kalender verwendet. **
Ähnliche Suchbegriffe für Gregorianische Choral
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer sind bekannte gregorianische Sänger?
Bekannte gregorianische Sänger sind unter anderem die Gruppe "Gregorian" und der Sänger David Deyl. Gregorian ist eine deutsche Band, die bekannte Pop- und Rock-Songs in gregorianischem Stil interpretiert. David Deyl ist ein tschechischer Sänger, der ebenfalls gregorianische Musik singt. **
-
Warum wurde der Gregorianische Kalender eingeführt?
Der Gregorianische Kalender wurde eingeführt, um den julianischen Kalender zu reformieren, der im Laufe der Zeit ungenau geworden war. Papst Gregor XIII. führte im Jahr 1582 den neuen Kalender ein, um das Osterdatum genauer zu bestimmen und die Jahreszeiten wieder mit den astronomischen Gegebenheiten in Einklang zu bringen. Der Gregorianische Kalender berücksichtigt den Schalttag alle vier Jahre, außer in Jahren, die durch 100 teilbar sind, es sei denn, sie sind auch durch 400 teilbar. Dadurch wird die durchschnittliche Länge des Jahres genauer auf 365,2425 Tage festgelegt. **
-
Wann wurde der Gregorianische Kalender eingeführt?
Wann wurde der Gregorianische Kalender eingeführt? Der Gregorianische Kalender wurde im Jahr 1582 von Papst Gregor XIII. eingeführt, um den julianischen Kalender zu reformieren. Der Hauptzweck dieser Reform war es, das Osterdatum genauer zu bestimmen und die Abweichungen zwischen dem Kalenderjahr und dem Sonnenjahr zu korrigieren. Der Gregorianische Kalender wird heute weltweit als der offizielle Kalender verwendet, obwohl einige Kulturen immer noch traditionelle Kalendersysteme verwenden. **
-
Was ist der Unterschied zwischen Minnesang und Gregorianischem Choral?
Der Minnesang ist eine Form der mittelalterlichen deutschen Lyrik, die sich hauptsächlich mit der Liebe und dem Rittertum beschäftigt. Er wird von einzelnen Sängern oder Sängerinnen vorgetragen und ist oft von einer Melodie begleitet. Der Gregorianische Choral hingegen ist ein einstimmiger liturgischer Gesang der katholischen Kirche, der auf den Texten der Bibel basiert. Er wird von einem Chor oder einer Gemeinde gesungen und ist durch seine einheitliche und meditative Melodie gekennzeichnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.